
当资本转向AI,2026还有人在投游戏吗?
导语
| AI对游戏投资是剥夺,还是增益? |
“纯游戏融资难,资本正在转向AI”,茶馆在今年中旬的一篇文章里写到。
这背后有一个现实难题:游戏项目的市场表现很难在早期准确预测,但研发、宣发和运营等成本却相对可见。随着玩家对画面、玩法和内容量的期待不断提高,项目投入也在增加,而游戏产品的定价并没有同步上涨。
因此,游戏投资常被视为一场结果难以预估的单次押注:项目成功,收入可能足以支撑团队开发下一款产品,未必需要继续融资;项目失败,团队再次融资则会更加困难。前腾讯NExT Studios负责人沈黎曾在公开采访中将传统VC不愿投资游戏概括为两个原因:早期判断难、资本退出难。
但“资本转向AI”并不等于“资本离开游戏”。BBX Ventures创始人杨文峰向茶馆提到,投向AI的钱也可能给游戏带来新的投资方;未来,大模型公司为了寻找商业化场景和C端用户,也可能进一步进入游戏行业。对游戏来说,AI既是新的竞争变量,也是潜在的资金来源。
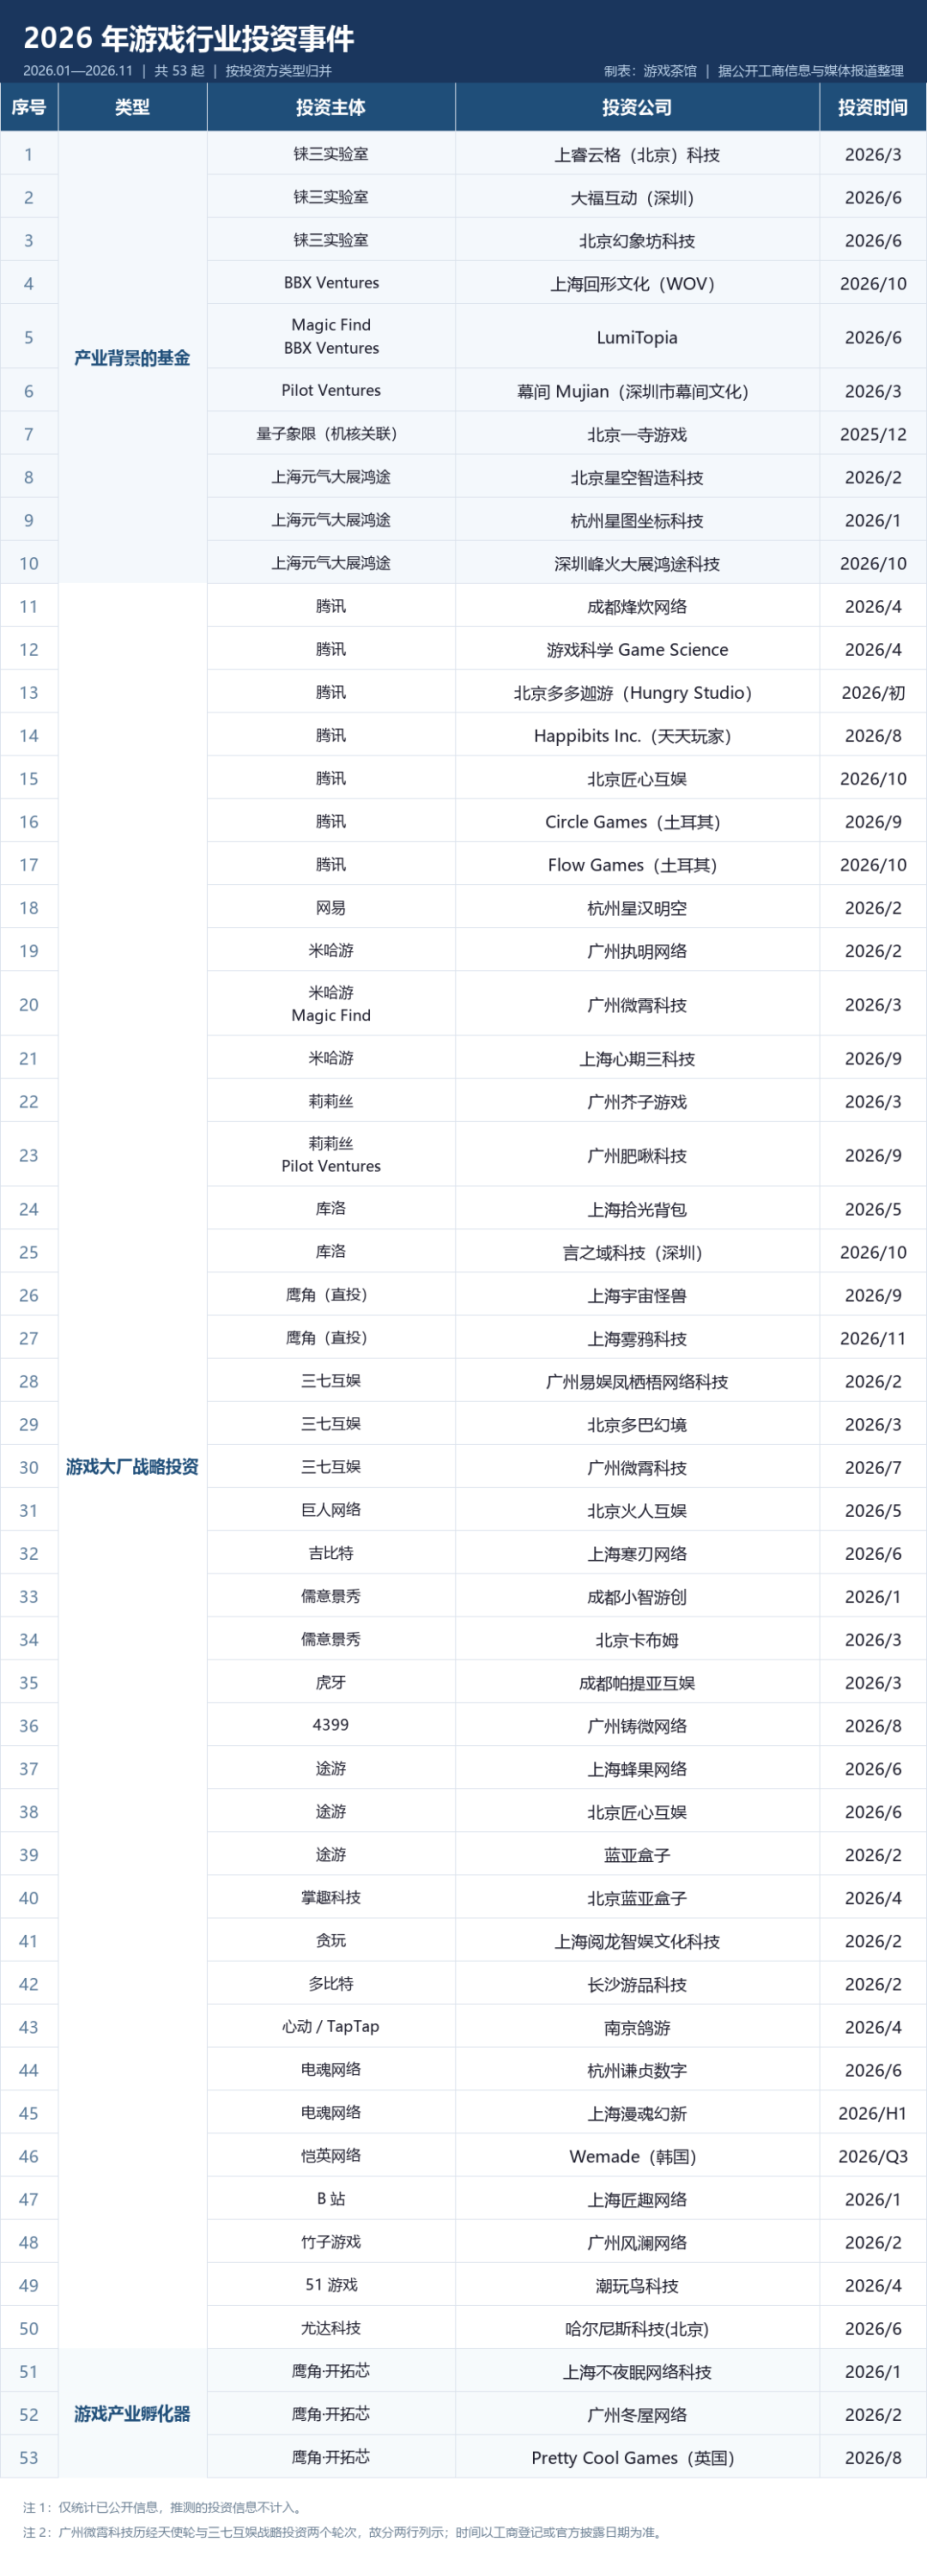
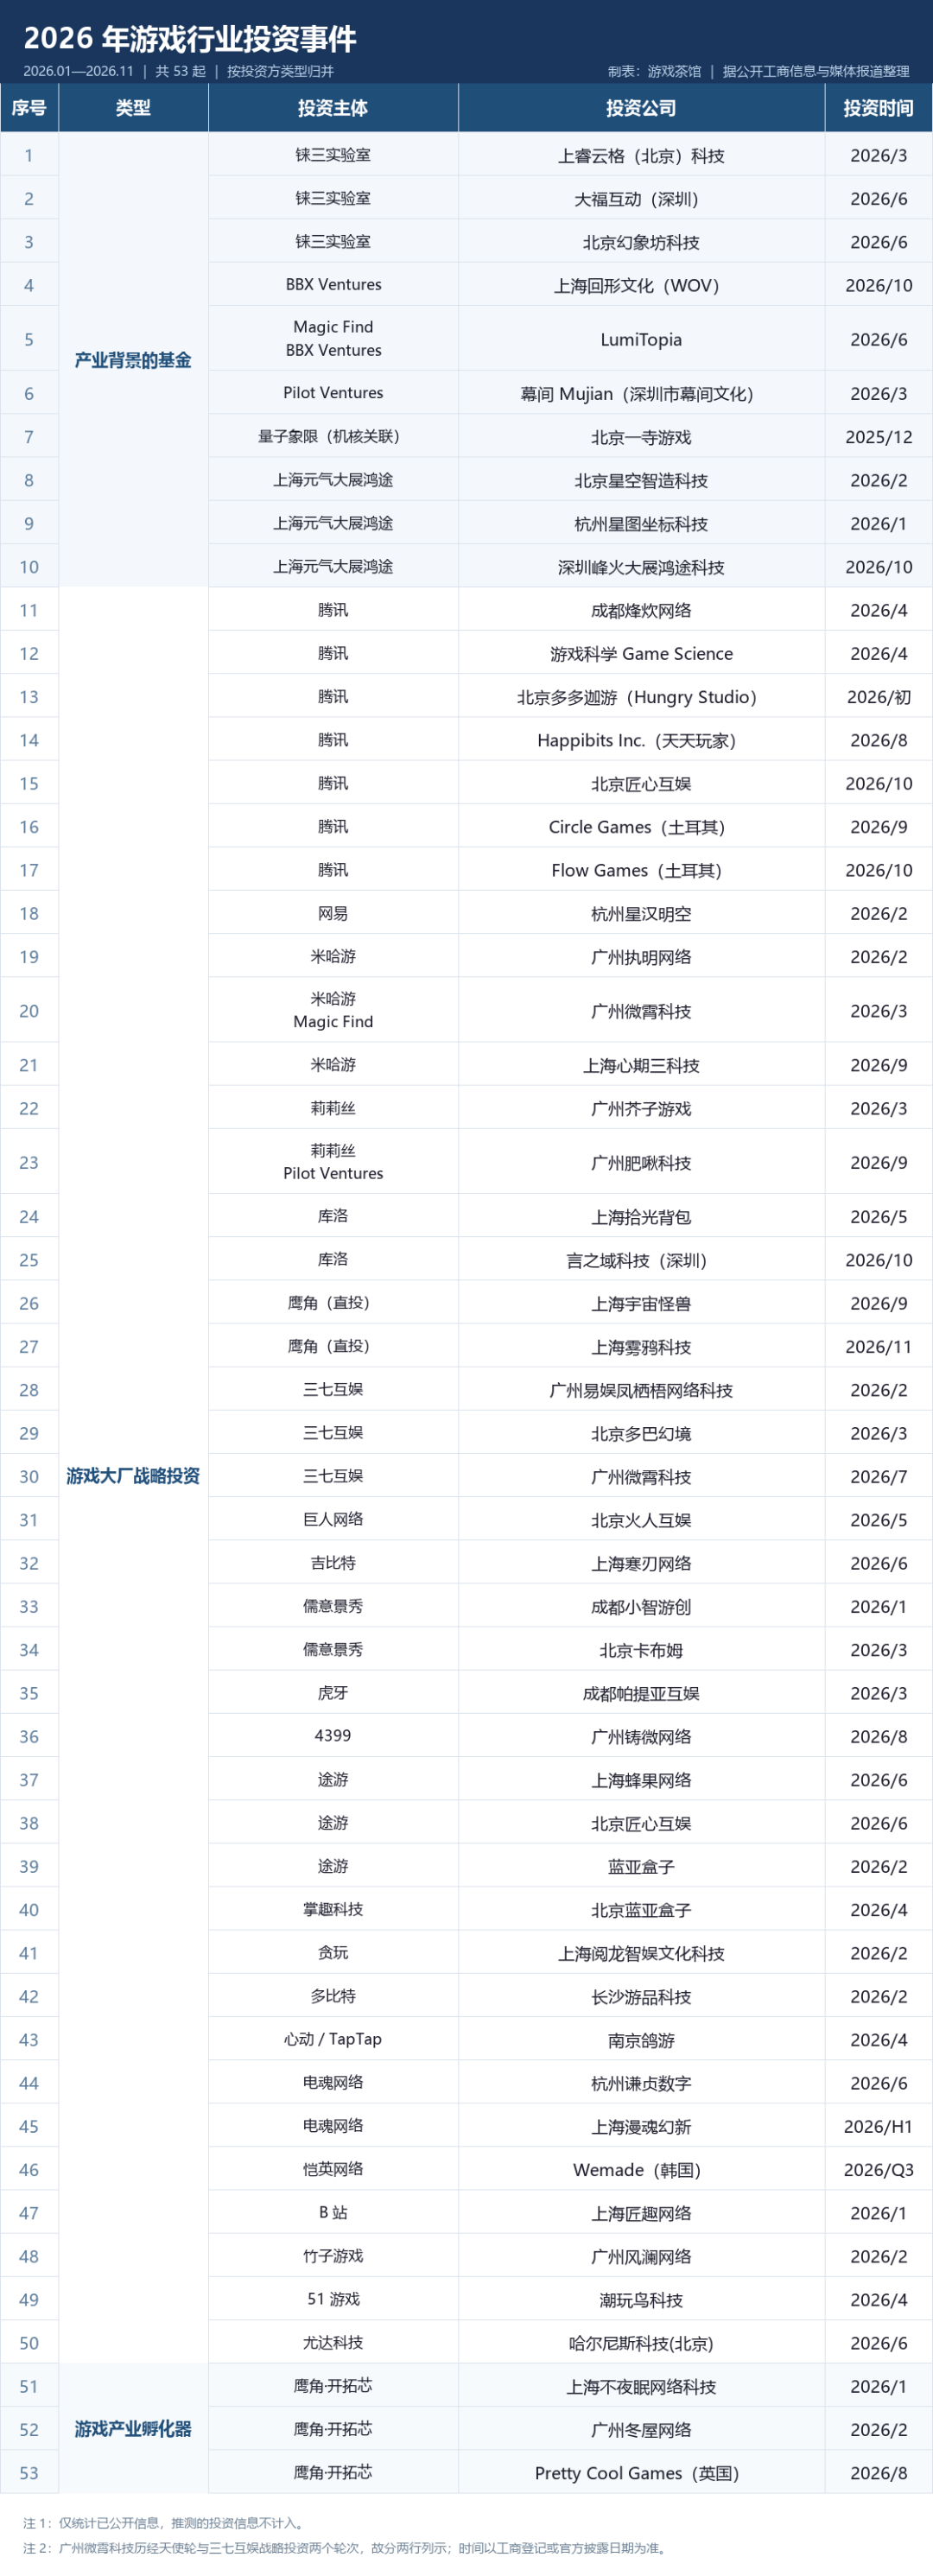
茶馆统计了截至2026年11月11日公开披露的53条投资事件记录,有近一半的标的成立时间不足两年。一方面,知名制作人带队创业,凭借过往履历获得资金;另一方面,AI热潮也吸引着非游戏资本寻找新的应用场景。
2026年,谁还在投游戏?他们又在押注怎样的未来?
01
谁在投:游戏人、发行商和孵化器
从茶馆整理的53条记录看,投资者并不只有传统VC。产业背景基金、大厂战投和孵化器,构成了当下游戏投资的几类主要力量。它们之间并非泾渭分明:有的机构既投项目,也参与研发、发行或孵化。
先看产业背景基金。这类机构往往由熟悉游戏研发、发行或经营的人发起,希望借助行业经验寻找有潜力的团队,并提高早期判断的效率。
前沐瞳联合创始人兼CEO袁菁创立的Pilot Ventures,就是一种复合型尝试:袁菁本人参与了Magic Find的LP网络;对这类由行业老兵创立的机构来说,投资不一定止于股权,也可能延伸到产品开发和发行。
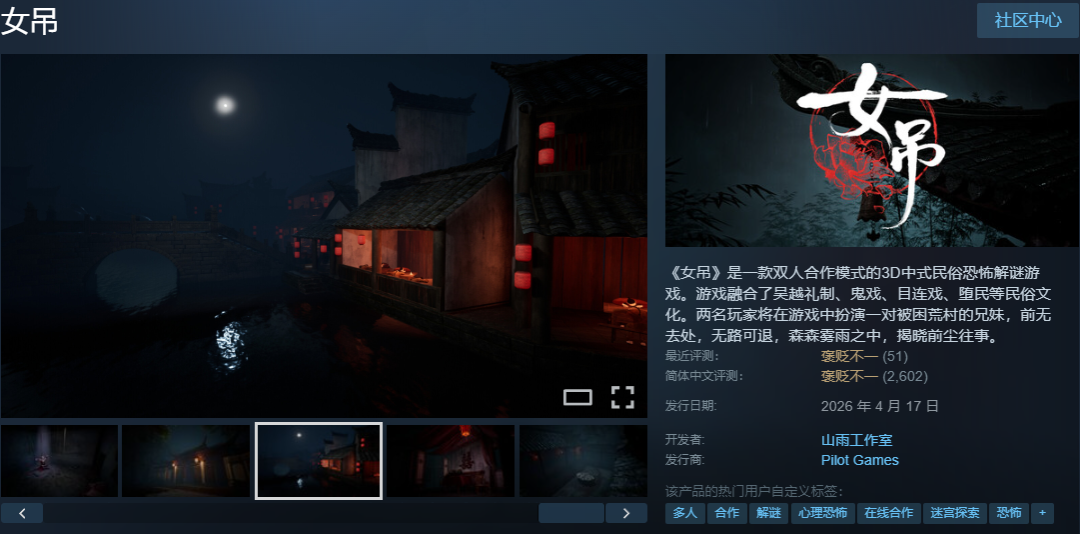
Pilot此前自研的双人合作中式恐怖游戏《女吊》已于今年4月上线。他们同时是《潜梦者》的投资方和发行方,后者由奥秘游戏研发,早期曾获米哈游投资,代表作是《山河旅探》《我在地府打麻将》。
Magic Find Ventures的创始人少云曾任网易天下事业部负责人、网易游戏高级副总裁;联合创始人方达曾负责网易游戏投资业务。基金LP包括红杉、IDG等机构、游戏公司和游戏行业人士。它的投资逻辑,是用行业经验寻找早期团队,再通过产业资源帮助项目推进。
前《率土之滨》制作人李凯明创立的微霄科技,是这种投资网络交织的一个例子。公开信息显示,微霄的股东中有米哈游、IDG、三七互娱相关投资主体,以及少云创立的Magic Find。李凯明此前参与制作过《率土之滨》《无尽的拉格朗日》,也有游戏研发和团队管理经验。对投资方而言,这不只是一份“新项目”计划书,也是一位有过产品经验的制作人带队创业。
另一家新晋美元基金BBX Ventures的创始人杨文峰,同样是游戏行业资深从业者,曾获红杉资本投资,也曾任职于Forgame、游族、Scopely和叠纸等海外一线大厂。
BBX关注AI与泛娱乐的交叉领域。其投资组合中,既有今年夏天开启测试的3D女性向游戏《恋恋终序》,也有将IP转化为沉浸式3D交互体验的空间化AI内容平台WOV。《恋恋终序》团队成员来自腾讯游戏、谷歌、叠纸等公司,尝试围绕IP构建长期内容。
上海元气大展鸿途是元气资本联合多家产业方设立的境内产业直投平台,成立于2025年11月,团队和出资方也有游戏行业背景。创始人胡筱祎曾任腾讯天美产品经理,2015年离职创立元气资本。心动、望尘科技是大展鸿途的直接股东;掌趣科技则是元气资本旗下另一只美元基金Genkirakira L.P.的LP。元气资本旗下该基金曾在天使轮投资由前米哈游云游戏核心技术负责人丁盛豪创立的柚衣科技,后者产品为《印格》。
今年,大展鸿途多以参股新项目主体的方式出手:《纪元:变异》研发主体星空智盛设立新项目子公司北京星空智造科技发展有限公司,大展鸿途持股20%;独立团队王雷旗下苏州弹星者设立杭州星图坐标科技,承载科幻策略项目《铸星工厂》,大展鸿途持股30%;张亚平团队的新公司也引入了大展鸿途。
在这53条记录中,游戏大厂战投是出现次数最多的一类。腾讯、网易、米哈游、莉莉丝、库洛、三七、吉比特、4399、途游等公司都出现在名单里。它们考察项目时,除了股权回报,也可能考虑发行协同、品类补位和产品管线。
腾讯今年投资了《烽火与炊烟》开发商烽炊网络,持股12.5%;这款国风开放世界游戏在Steam愿望单榜单中表现靠前。
网易则入股了《骤影·绯月杀》开发商星汉明空。米哈游、莉莉丝等公司对制作人创业团队的持续投资,也显示出大厂并没有完全退出早期项目,只是下注更加集中。
第三类是孵化器。它们提供的往往不只是资金,还包括办公场地、研发支持、发行资源和团队管理,因而可能在传统天使轮之前介入。
铼三实验室是其中较典型的一种。它与首钢基金共同发起曜盟公会,在团队成立公司前就开始提供支持。铼三通常会在3至9个月的孵化期内为团队提供场地、资金和研发支持,帮助项目完成“垂直切片”,再成立独立公司、引入下一轮融资。铼三此前投资过《太太!我喜欢你》,据游鲨统计,也是2025年出手较频繁的投资机构之一。
鹰角旗下的孵化品牌“开拓芯”也采用类似的支持方式。开拓芯方面称,已投资近30个团队,其中12个团队上线了首款作品并进入“正向循环”。它投资过中传学生团队上海不眠夜,后者凭借《一笔勾销》获得开拓芯大学生创作大赛奖项;今年还投资了英国工作室Pretty Cool Games。后者由《人类一败涂地》核心成员创立。
机核相关的孵化体系则尝试把Game Jam、投资和发行连在一起:量子象限投资了从Game Jam项目发展而来的一寺游戏,产品后续由机核发行。
从这些机构的背景看,钱并非都来自游戏行业之外。部分资金来自游戏公司和行业人士,部分投资人本身就是做过产品、带过团队的老兵,发行商和孵化器又把投资与产品支持连接起来。游戏投资呈现出一定的“圈内循环”:资本、制作人、发行和孵化资源不断在行业内部重新组合。但这不是说所有投资都是圈内人彼此下注,而是行业经验正在成为资金进入游戏的一条重要通道。
02
资本仍然看人,但筛选方式更分化
今年的投资案例里,制作人过往的产品经验仍是最明显的信用背书。
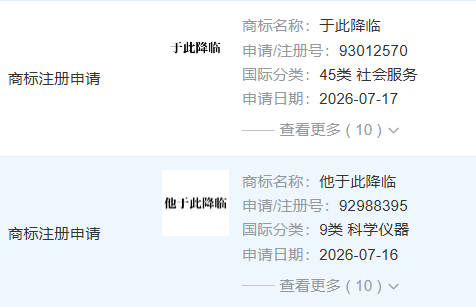
米哈游与砺思资本共同参与投资了广州执明网络。创始人璇子此前担任网易《世界之外》制作人。广州执明注册了“于此降临”“他于此降临”等商标,外界据此猜测其可能开发2D女性向剧情游戏。
前《月圆之夜》团队创立的心期三科技,也获得了米哈游等机构投资。公开信息显示,心期三由正在研发Roguelike新作《疯狂玩具屋》。
前《星穹铁道》技术负责人余洋创立拾光背包后,获得库洛入股10%;公司正在开发多人合作PVE射击项目。
前《率土之滨》初代主策陈阁创立的铸微网络,则在今年获得4399持股22%;早在2025年8月,铸微网络就曾获得韩国Nexus投资。
《阴阳师》制作人金韬创立的芥子游戏,则获得莉莉丝参与Pre-A轮融资;网易还向团队授权《阴阳师》IP,并采用收入分成等合作方式。金韬与核心成员此前做过多款成熟产品,创立芥子后,团队迅速扩张并启动新项目。
这些项目共同呈现出一种“投人”逻辑:投资方愿意把过往做成过什么、是否有能力组建团队、是否经历过完整产品周期,作为判断新项目的依据。履历不能保证新作成功,但能减少一部分对团队执行能力的疑问。
今年获得投资的,并不只有明星制作人。另一端,是已经通过作品、比赛或测试获得初步验证的团队。学生团队的创作比赛、Game Jam原型、可玩的Demo,都让投资人能看到创意落地的可能。
《恋恋终序》制作人曾提到,团队在2024年立项初期没有找到外部投资,直到今年产品有了Demo,才拿到第一笔外部投资。对于缺乏明星制作人身份的团队来说,作品本身可以成为另一种证明。
03
AI对游戏投资是剥夺,还是增益?
在游戏投资领域,投向AI的钱也在明显变多。
BBX属于新成立的基金,这支团队虽然有着游戏行业从业背景,但从2024年底成立之初起,他们盯紧的方向就是AI和泛娱乐结合的领域。
在创始人杨文峰看来,非AI的东西任何时代都能投,AI的时代是人类历史上难得的机会,需要赶紧抓住。其今年投资的《恋恋终序》和WOV,分别代表AI与游戏产品、空间化AI交互平台两种不同方向。
少云在接受游戏葡萄采访时谈到,游戏团队使用AI会影响投资人对团队技术开放程度,以及其未来服务更多玩家能力的判断。
“AI游戏在变成鸡肋的投资产品”,一位AI游戏制作人曾向茶馆提及。今年,相较于单一游戏产品,平台和工具链项目更容易进入资本叙事;而纯粹以AI为核心卖点的游戏产品,需要反复证明玩法和商业模式能够成立。
“幕间”则是AI互动平台方向的一个案例。“幕间”是个AI游戏互动平台,其完成两轮约千万美元融资,少云、袁菁参与了天使轮跟投,两轮领投分别是云九资本、锦秋基金。
一些由知名制作人创立的公司也在探索AI方向。前《梦幻西游》端游第四代主策戴彦祺创立的广州肥啾科技,据报道正探索AI虚拟世界,并获得莉莉丝投资。
但这不代表AI的出现,剥夺了流向游戏行业的钱。杨文峰判断,AI带来新的游戏体验,也会吸引来新的投资者,甚至大模型公司也会成为新的游戏领域投资人。“现在做模型的都在积极面对游戏,像Kimi、ChatGPT背后的模型厂商,所以我觉得未来也能看到模型公司出来做游戏基金。”他说。
杨文峰提到,将来投资方可能出于多种目的投资游戏,回报不一定只看流水和销量:有的投资方希望获得用户数据,有的关注特定交互数据,也有人看重游戏中可用于3D生成的资产。他认为,游戏可以成为AI时代丰富的用户数据形态之一。
反过来说,AI游戏公司的技术能力可能延伸到游戏之外。就像半图科技除了研发游戏,也在行为模型等技术方向进行探索,并为游戏及具身智能相关客户提供服务。这提示我们,游戏与AI的结合未必只体现在一款产品的销量上,也可能延伸至工具、技术和其他应用场景。
游戏投资的外部资金也不只来自市场化机构。地方产业基金和国资平台开始把游戏纳入产业布局:上海“游戏沪十条”提出支持设立游戏产业投资基金;此前公布的上海游戏产业专项基金计划总规模10亿元、首期募资5亿元。杭州滨江发布总规模5亿元的文化“新三样”专项基金,明确覆盖网络游戏;深圳南山战新投与创梦天地则共同发起总规模2亿元的游戏产业战略投资,资金将落在南山的游戏孵化平台“游托邦”。
这些基金的宣布和设立,并不等同于资金已经全部投入具体项目。但它们至少说明,游戏投资正在进入地方产业政策、孵化空间和科技融合的讨论。
今年,游戏茶馆的“金茶奖”也设立了两个AI游戏奖项,包括“2026年度新锐AI游戏奖”和“2026年度优秀AI服务商”,并在颁奖典礼当天设置了AI游戏分论坛沙龙。
从2026年的公开投资记录看,游戏融资的形态正在变得多样:产业基金、大厂战投、孵化器和地方资本,都在用不同方式试探如何判断、支持和回收游戏项目。至于AI能否带来下一批投资人,游戏又能否凭借数据、技术或平台获得新的价值评估方式,未来一两年的交易和产品表现,或许会给出更清晰的答案。